Resumo rápido: CBS e IBS são os dois novos tributos criados pela reforma tributária para substituir PIS, Cofins, ICMS e ISS. A CBS é federal e o IBS é estadual e municipal, e juntos formam o modelo de IVA Dual brasileiro. A principal mudança é a não cumulatividade plena: a empresa pode se creditar do imposto pago em cada etapa da cadeia produtiva, o que reduz distorções e simplifica o cálculo. Entender esses tributos agora ajuda a empresa a se preparar para a cobrança efetiva, que começa em 2027.
Se você já ouviu falar em CBS e IBS mas ainda não entendeu exatamente o que cada sigla significa, não está sozinho. Esses dois tributos são o núcleo da reforma tributária e vão substituir cinco impostos que sua empresa paga hoje — mas o funcionamento deles é bem diferente do sistema atual.
Entender essas siglas desde já evita retrabalho contábil e ajuda a antecipar o impacto no fluxo de caixa. Um diagnóstico financeiro empresarial mostra como essa mudança afeta a precificação e a margem do seu negócio.
O que são CBS e IBS
CBS e IBS são os dois tributos que, juntos, formam o novo sistema de Imposto sobre Valor Agregado (IVA) Dual do Brasil, criado pela Emenda Constitucional 132/2023 e detalhado pela Lei Complementar 214/2025.
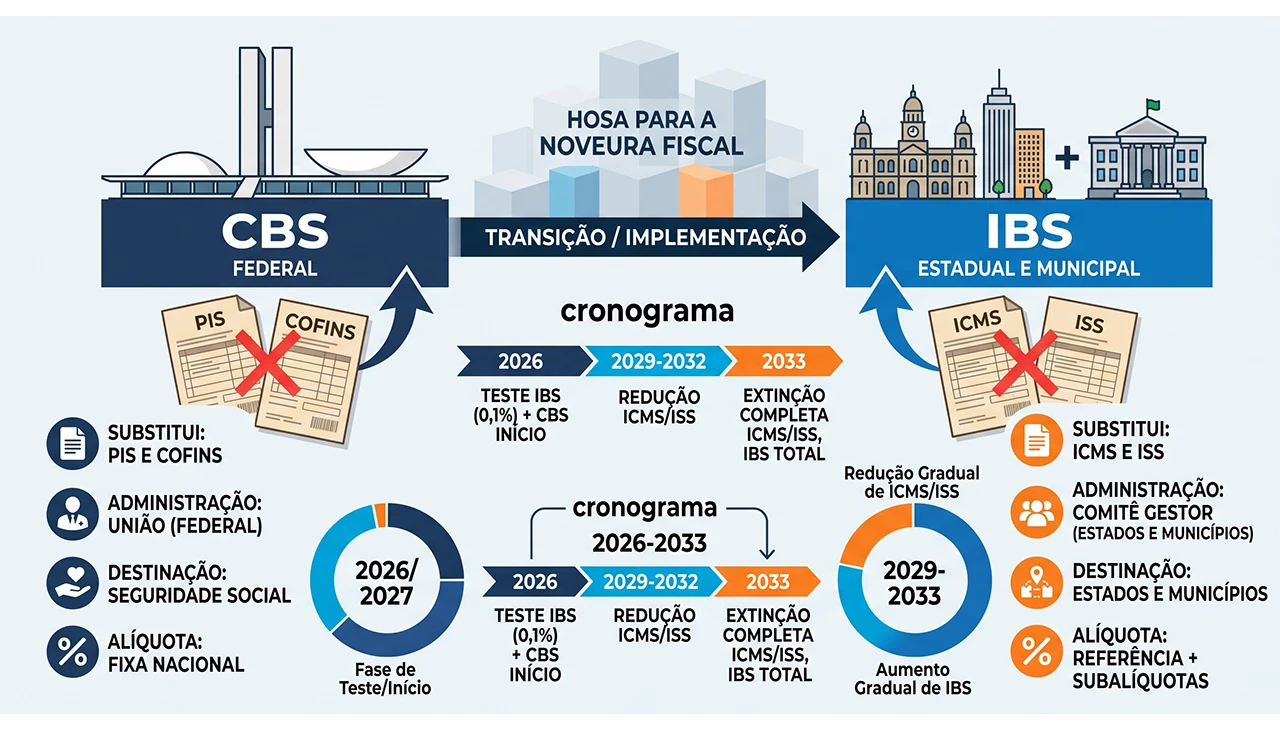
CBS é a sigla para Contribuição sobre Bens e Serviços, tributo de competência federal que substitui o PIS e a Cofins. IBS é a sigla para Imposto sobre Bens e Serviços, tributo de competência estadual e municipal que substitui o ICMS e o ISS. Os dois incidem sobre o consumo de bens e serviços, seguindo a mesma base de cálculo e as mesmas regras de apuração, ainda que sejam administrados por entes federativos diferentes.
Qual a diferença entre CBS e IBS?
A principal diferença está na competência: a CBS é federal, enquanto o IBS é compartilhado entre estados e municípios. Na prática, para a empresa, os dois tributos aparecem juntos na nota fiscal e seguem a mesma lógica de cálculo — o que muda é para qual esfera de governo o valor é destinado. Essa unificação de regras é o que diferencia o novo modelo do sistema atual, em que ICMS, ISS, PIS e Cofins têm bases de cálculo e legislações distintas em cada estado e município.
Como funciona a não cumulatividade de CBS e IBS
Um dos pontos mais relevantes desses novos tributos é o modelo de não cumulatividade plena. Isso significa que a empresa pode se creditar do imposto pago na etapa anterior da cadeia produtiva, pagando efetivamente apenas sobre o valor que ela agrega ao produto ou serviço.
O que muda em relação ao sistema tributário atual?
Hoje, tributos como o ICMS geram cumulatividade em diversas situações, porque nem sempre é possível recuperar integralmente o crédito pago nas etapas anteriores. Com CBS e IBS, o crédito é amplo: a empresa que compra insumos, serviços ou mercadorias tributados pode abater esse valor do imposto devido nas suas próprias vendas. Isso tende a reduzir distorções entre setores e a simplificar a apuração, embora a transição para esse modelo exija ajustes nos sistemas fiscais e na forma como a empresa organiza sua contabilidade.
Esses tributos cobram imposto na origem ou no destino?
CBS e IBS seguem a lógica de tributação no destino: o imposto é recolhido no local onde o bem ou serviço é efetivamente consumido, não onde é produzido. Essa mudança busca reduzir a guerra fiscal entre estados, já que hoje empresas podem se beneficiar de incentivos fiscais concedidos por estados de origem para atrair produção. Com a tributação no destino, esse tipo de disputa perde força ao longo da transição.
CBS, IBS e os outros tributos da reforma
Além dos dois tributos principais, a reforma tributária cria o Imposto Seletivo, que não substitui nenhum tributo atual — ele é um imposto novo, com função regulatória, aplicado sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas. O Imposto Seletivo começa a ser cobrado em 2027, junto com a entrada em vigor plena da CBS.
Esses tributos já estão sendo cobrados em 2026?
Não de forma efetiva. Em 2026, CBS e IBS existem juridicamente e aparecem nas notas fiscais com alíquotas simbólicas de 0,9% e 0,1%, mas o valor apurado é compensado com o que a empresa já paga de PIS e Cofins. A cobrança efetiva de CBS começa em 2027, e o IBS entra em transição gradual a partir de 2029, conforme o cronograma oficial de substituição do ICMS e do ISS.
O que essa mudança altera na prática para sua empresa
O impacto de CBS e IBS varia conforme o regime tributário da empresa.
Empresas do Simples Nacional
Continuam recolhendo pelo DAS, sem destacar os novos tributos separadamente, ao menos até 2026. A partir de 2027, o Simples Nacional pode optar por calcular o novo imposto por fora do regime unificado em determinadas situações — uma decisão que depende do perfil de clientes da empresa, especialmente se ela vende para negócios de médio e grande porte que dependem de crédito tributário integral.
Empresas do Lucro Presumido e Lucro Real
Precisam adaptar seus sistemas fiscais para destacar CBS e IBS corretamente nas notas, revisar a classificação de produtos e serviços e simular o impacto da não cumulatividade na composição de preços. Como o crédito tributário passa a ser mais amplo, algumas empresas podem até se beneficiar da mudança, dependendo da sua cadeia de fornecedores.
Entender esses dois tributos não é apenas uma questão de conformidade fiscal — é também uma oportunidade de revisar a estrutura de custos e preços do negócio antes que a cobrança efetiva comece. Um diagnóstico financeiro empresarial ajuda a simular esses cenários com dados reais da sua empresa, evitando decisões tomadas às pressas quando a transição já estiver em andamento.
Compreender bem CBS e IBS hoje é o que separa empresas que se adaptam com tranquilidade das que vão correr atrás do prejuízo em 2027, quando a cobrança efetiva desses tributos começa de fato.
Perguntas frequentes sobre CBS e IBS
CBS e IBS substituem quais impostos?
A CBS substitui o PIS e a Cofins, tributos federais. O IBS substitui o ICMS, estadual, e o ISS, municipal. Juntos, os dois tributos formam o IVA Dual brasileiro, criado pela reforma tributária para simplificar a cobrança de impostos sobre o consumo e reduzir a cumulatividade do sistema atual.
Qual a alíquota de CBS e IBS?
A alíquota de teste em 2026 é de 0,9% para CBS e 0,1% para IBS, totalizando 1%, sem efeito financeiro real. A alíquota de referência definitiva ainda depende de resolução do Senado Federal e deve ser fixada conforme a cobrança efetiva avança a partir de 2027, podendo variar conforme o setor e o regime tributário da empresa.
CBS e IBS vão aumentar o preço dos produtos?
Depende do setor e da cadeia produtiva. Como o novo modelo amplia o crédito tributário e reduz a cumulatividade, alguns produtos podem ficar mais baratos e outros mais caros, especialmente serviços que hoje têm carga tributária menor. O impacto exato só fica claro conforme as alíquotas de referência forem definidas oficialmente.
Toda empresa precisa se adaptar a CBS e IBS?
Sim, mas o ritmo é diferente conforme o regime tributário. Empresas do Lucro Presumido e Lucro Real já precisam ajustar seus sistemas fiscais em 2026. Empresas do Simples Nacional têm mais tempo, já que a forma de recolhimento não muda neste ano, mas devem acompanhar as opções que surgem a partir de 2027.
Fontes consultadas
- Receita Federal do Brasil — Orientações da Reforma Tributária para 2026 (gov.br/receitafederal)
- Comitê Gestor do IBS (CGIBS) — comunicados sobre implementação de IBS e CBS (cgibs.gov.br)
- Portal da Câmara dos Deputados — reportagem sobre a fase de transição da reforma tributária em 2026
- Lei Complementar nº 214/2025 e Emenda Constitucional nº 132/2023, marcos regulatórios do novo sistema tributário